Domain 20144.de kaufen?
Wir ziehen mit dem Projekt
20144.de um.
Sind Sie am Kauf der Domain
20144.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain 20144.de kaufen?
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **

Ähnliche Suchbegriffe für Steuerrecht
Top-Angebote
Produkte zum Begriff Steuerrecht:
-
SunWare Solarmodul SW-20144 22 WpFlaches Modul für mobile Energie SunWare SW-20144 22W ist ein 12V-Solarmodul mit 22 W Leistung. Es nutzt monokristalline PERC-Zellen, um Sonnenlicht in elektrischen Strom umzuwandeln. Das Modul ist für Boote, Fahrzeuge, Messstationen und andere mobile Anwendungen geeignet. Es arbeitet auch ohne Hinterlüftung zuverlässig. Die Oberfläche besteht aus einer Kunststofffolie ohne Glasanteil. Die Trägerplatte ist aus Aluminium-Sandwich gefertigt. Das Modul ist begehbar, krümmungsfähig und für den Einsatz in maritimer Umgebung konzipiert. Der Anschluss erfolgt über ein 3 Meter langes Kabel mit vergossenem Stecker. Die Leistung bleibt unter wechselnden Bedingungen stabil. Eine Leistungsgarantie von drei Jahren ist enthalten. Auf einen Blick PERC-Zellen Hoher Wirkungsgrad durch monokristalline Technik Salzwasserfest Für maritime Anwendungen entwickelt Begehbar Nutzung auf fester Unterlage möglich 12V-System Kompatibel mit Bord- und Fahrzeugnetzen Technische Details SunWare SW-20144 22W Nennleistung 22 W Nennspannung 12 V Maximaler Strom (Imax) 1,03 A Kurzschlussstrom (Isc) 1,11 A Leerlaufspannung (Uoc) 25,4 V Zelltyp Monokristalline PERC-Zellen Zellprotektor Nein Modulaufbau ETFE/EVA/ETFE Laminat auf Alu-Sandwich-Trägerplatte Oberfläche Nowoflon-Folie, strukturiert Kabelabgang 2 x 1,5 mm2, 3 m Länge, vergossen Bohrungen 6 x Ø9 mm Krümmungsfähigkeit bis 3 % Temperaturbereich –40 °C bis +85 °C Abmessungen (L x B) 634 mm x 273 mm Höhe Modul 5 mm (am Kabelausgang max. 16 mm) Gewicht netto / brutto 1,2 kg / 2,5 kg Hersteller-Garantie 3 Jahre Hersteller SunWare Hast Du Fragen zum SunWare SW-20144 22W? Wir helfen Dir gerne! Kontakt aufnehmen315,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was heißt SVZ im Steuerrecht?
SVZ im Steuerrecht steht für "Steuerlicher Verlustvortrag". Dies bedeutet, dass Verluste aus einem vorherigen Jahr in das aktuelle Jahr vorgetragen werden können, um sie mit Gewinnen zu verrechnen und somit Steuern zu sparen. Der SVZ ermöglicht es Unternehmen und Selbstständigen, ihre Steuerlast zu reduzieren und finanzielle Belastungen auszugleichen. Es handelt sich also um eine wichtige steuerliche Maßnahme, um die Steuerlast zu optimieren und die Liquidität zu verbessern. Unternehmen können so ihre wirtschaftliche Situation verbessern und langfristig erfolgreich am Markt agieren. **
-
Wer ist naher Angehöriger Steuerrecht?
Ein naher Angehöriger im Steuerrecht bezieht sich in der Regel auf Familienmitglieder wie Ehepartner, Kinder, Eltern, Großeltern und Geschwister. Diese Personen gelten als enge Verwandte und können steuerlich begünstigt werden, beispielsweise durch Freibeträge oder steuerliche Vergünstigungen. Es ist wichtig, die genauen Definitionen und Regelungen im Steuerrecht zu beachten, um sicherzustellen, dass die steuerlichen Vorteile für nahe Angehörige korrekt genutzt werden. Die steuerliche Behandlung von nahen Angehörigen kann je nach Land und Gesetzgebung variieren, daher ist es ratsam, sich von einem Steuerberater oder Fachexperten beraten zu lassen. In vielen Fällen können auch Pflegepersonen oder Betreuer als nahe Angehörige im Sinne des Steuerrechts betrachtet werden. **
-
Was bedeutet Wohnsitz im Steuerrecht?
Was bedeutet Wohnsitz im Steuerrecht? Im Steuerrecht bezeichnet der Begriff Wohnsitz den Ort, an dem eine Person ihren dauerhaften Aufenthalt hat. Dieser Ort bestimmt, in welchem Land eine Person steuerpflichtig ist und welche Steuergesetze für sie gelten. Der Wohnsitz kann sich von Land zu Land unterscheiden und hat Auswirkungen auf die Steuerpflicht, Steuersätze und steuerliche Verpflichtungen einer Person. Es ist wichtig, den Wohnsitz korrekt zu bestimmen, um Steuerhinterziehung zu vermeiden und rechtliche Konsequenzen zu vermeiden. **
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
Was ist ein Stiefkind im Steuerrecht?
Was ist ein Stiefkind im Steuerrecht? Ein Stiefkind im Steuerrecht bezieht sich auf das Kind des Ehepartners oder Lebensgefährten, das nicht leiblich mit dem Steuerzahler verwandt ist. In steuerlicher Hinsicht gelten Stiefkinder als Kinder des Steuerpflichtigen, wenn sie in dessen Haushalt leben und dieser sie überwiegend finanziell unterstützt. Dies kann Auswirkungen auf steuerliche Vergünstigungen wie das Kindergeld oder den Kinderfreibetrag haben. Es ist wichtig, die genauen steuerlichen Regelungen für Stiefkinder zu kennen, um mögliche steuerliche Vorteile optimal nutzen zu können. **
Was sind nahe Angehörige im Steuerrecht?
Nahe Angehörige im Steuerrecht sind Personen, die in einem engen familiären Verhältnis zum Steuerpflichtigen stehen. Dazu zählen in der Regel Ehepartner, Kinder, Eltern und Geschwister. Auch Lebenspartner können unter bestimmten Voraussetzungen als nahe Angehörige gelten. Die steuerliche Behandlung von nahe Angehörigen kann Auswirkungen auf die Höhe der Steuerlast haben, beispielsweise durch die Möglichkeit der Zusammenveranlagung oder steuerlichen Freibeträgen. Es ist wichtig, die genauen Regelungen im Steuerrecht zu beachten, um von den steuerlichen Vorteilen für nahe Angehörige profitieren zu können. **
Top-Angebote
Produkte zum Begriff Steuerrecht:
-
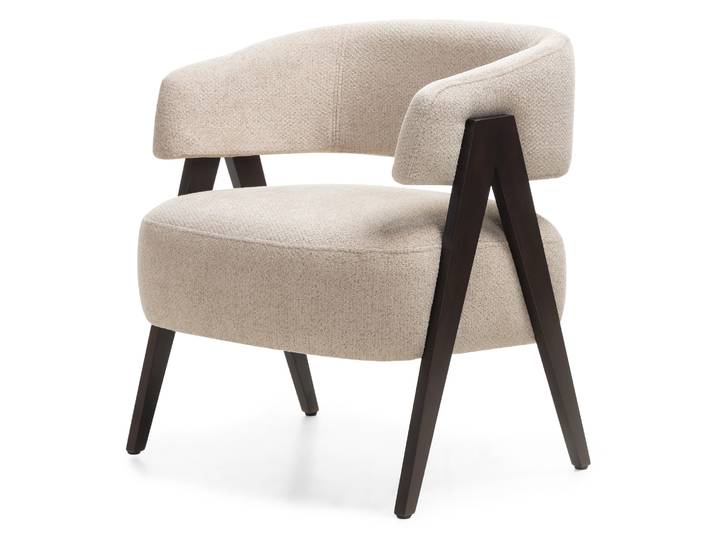
ANGEBOT Beige Design-Sessel MIZU II. QualitätANGEBOT Beige Design-Sessel MIZU II. Qualität. Material Bezugskomposition: 100% Polyester Bezugsstoff: Chenillestoff Bezug: ALIA 18 Abriebfestigkeit (Martindale): 50.000 Buchenholz: Walnussoptik Maße Breite: 64 cm Tiefe: 62 cm Höhe: 73 cm Sitzhöhe: 45 cm Sitztiefe: 52 cm Sitzbreite: 49 cm Produktdetails Design-Sessel im minimalistischen Stil Farbkombination im natürlichen Geist Bezug mit feiner Struktur und Melange von Farben Hydrophobe Behandlung des Bezugs und leichte Reinigung Beine aus massivem Buchenholz in Walnussoptik ALIA Der Bezugsstoff ALIA besticht durch sein elegantes Aussehen und seine feine Struktur, die sowohl visuell als auch haptisch angenehm wirken. Er wird aus zwei unterschiedlichen Garnsorten hergestellt – einem dominanten, weichen Chenillegarn und einem ergänzenden Garn mit feinerer Webart. Diese Kombination erzeugt einen dezenten plastischen Effekt und eine natürliche Farbtiefe. Der Stoff besteht aus 100% Polyester und bietet ein Gewicht von 430 g/m², was ihn zur idealen Wahl für Polstermöbel macht. Zu den Hauptvorteilen des ALIA Stoffes gehört seine hohe Widerstandsfähigkeit gegen Abnutzung – laut Martindale-Test hält er 50.000 Zyklen stand, was seine lange Lebensdauer auch bei häufigem Gebrauch garantiert. Die hohe Qualität wird durch eine Farbkonstanz auf der Stufe 4 und eine Pillingbewertung ebenfalls von 4 ergänzt, wodurch der Stoff sein ursprüngliches Erscheinungsbild über lange Zeit beibehält. Farbe:Beige Material:Gepolstert196,70 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
-
Was heißt SVZ im Steuerrecht?
SVZ im Steuerrecht steht für "Steuerlicher Verlustvortrag". Dies bedeutet, dass Verluste aus einem vorherigen Jahr in das aktuelle Jahr vorgetragen werden können, um sie mit Gewinnen zu verrechnen und somit Steuern zu sparen. Der SVZ ermöglicht es Unternehmen und Selbstständigen, ihre Steuerlast zu reduzieren und finanzielle Belastungen auszugleichen. Es handelt sich also um eine wichtige steuerliche Maßnahme, um die Steuerlast zu optimieren und die Liquidität zu verbessern. Unternehmen können so ihre wirtschaftliche Situation verbessern und langfristig erfolgreich am Markt agieren. **
-
Wer ist naher Angehöriger Steuerrecht?
Ein naher Angehöriger im Steuerrecht bezieht sich in der Regel auf Familienmitglieder wie Ehepartner, Kinder, Eltern, Großeltern und Geschwister. Diese Personen gelten als enge Verwandte und können steuerlich begünstigt werden, beispielsweise durch Freibeträge oder steuerliche Vergünstigungen. Es ist wichtig, die genauen Definitionen und Regelungen im Steuerrecht zu beachten, um sicherzustellen, dass die steuerlichen Vorteile für nahe Angehörige korrekt genutzt werden. Die steuerliche Behandlung von nahen Angehörigen kann je nach Land und Gesetzgebung variieren, daher ist es ratsam, sich von einem Steuerberater oder Fachexperten beraten zu lassen. In vielen Fällen können auch Pflegepersonen oder Betreuer als nahe Angehörige im Sinne des Steuerrechts betrachtet werden. **
Ähnliche Suchbegriffe für Steuerrecht
-
SunWare Solarmodul SW-20144 22 WpFlaches Modul für mobile Energie SunWare SW-20144 22W ist ein 12V-Solarmodul mit 22 W Leistung. Es nutzt monokristalline PERC-Zellen, um Sonnenlicht in elektrischen Strom umzuwandeln. Das Modul ist für Boote, Fahrzeuge, Messstationen und andere mobile Anwendungen geeignet. Es arbeitet auch ohne Hinterlüftung zuverlässig. Die Oberfläche besteht aus einer Kunststofffolie ohne Glasanteil. Die Trägerplatte ist aus Aluminium-Sandwich gefertigt. Das Modul ist begehbar, krümmungsfähig und für den Einsatz in maritimer Umgebung konzipiert. Der Anschluss erfolgt über ein 3 Meter langes Kabel mit vergossenem Stecker. Die Leistung bleibt unter wechselnden Bedingungen stabil. Eine Leistungsgarantie von drei Jahren ist enthalten. Auf einen Blick PERC-Zellen Hoher Wirkungsgrad durch monokristalline Technik Salzwasserfest Für maritime Anwendungen entwickelt Begehbar Nutzung auf fester Unterlage möglich 12V-System Kompatibel mit Bord- und Fahrzeugnetzen Technische Details SunWare SW-20144 22W Nennleistung 22 W Nennspannung 12 V Maximaler Strom (Imax) 1,03 A Kurzschlussstrom (Isc) 1,11 A Leerlaufspannung (Uoc) 25,4 V Zelltyp Monokristalline PERC-Zellen Zellprotektor Nein Modulaufbau ETFE/EVA/ETFE Laminat auf Alu-Sandwich-Trägerplatte Oberfläche Nowoflon-Folie, strukturiert Kabelabgang 2 x 1,5 mm2, 3 m Länge, vergossen Bohrungen 6 x Ø9 mm Krümmungsfähigkeit bis 3 % Temperaturbereich –40 °C bis +85 °C Abmessungen (L x B) 634 mm x 273 mm Höhe Modul 5 mm (am Kabelausgang max. 16 mm) Gewicht netto / brutto 1,2 kg / 2,5 kg Hersteller-Garantie 3 Jahre Hersteller SunWare Hast Du Fragen zum SunWare SW-20144 22W? Wir helfen Dir gerne! Kontakt aufnehmen315,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Weinpaket - Champagner Top-Kundenbewertungen - 3 Fl. - 2.25LEntdecken Sie unsere exklusive Auswahl an Champagnern, die von unseren anspruchsvollsten Kunden geliebt werden. Ikone-Cuvées, ausgewählt für ihre Finesse, Eleganz und unvergesslichen Charakter. Ein unschlagbares Preis-Leistungs-Verhältnis – garantiert ein Prickeln auf der Zunge!69,03 €*Versand: 6,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Wohnsitz im Steuerrecht?
Was bedeutet Wohnsitz im Steuerrecht? Im Steuerrecht bezeichnet der Begriff Wohnsitz den Ort, an dem eine Person ihren dauerhaften Aufenthalt hat. Dieser Ort bestimmt, in welchem Land eine Person steuerpflichtig ist und welche Steuergesetze für sie gelten. Der Wohnsitz kann sich von Land zu Land unterscheiden und hat Auswirkungen auf die Steuerpflicht, Steuersätze und steuerliche Verpflichtungen einer Person. Es ist wichtig, den Wohnsitz korrekt zu bestimmen, um Steuerhinterziehung zu vermeiden und rechtliche Konsequenzen zu vermeiden. **
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Was ist ein Stiefkind im Steuerrecht?
Was ist ein Stiefkind im Steuerrecht? Ein Stiefkind im Steuerrecht bezieht sich auf das Kind des Ehepartners oder Lebensgefährten, das nicht leiblich mit dem Steuerzahler verwandt ist. In steuerlicher Hinsicht gelten Stiefkinder als Kinder des Steuerpflichtigen, wenn sie in dessen Haushalt leben und dieser sie überwiegend finanziell unterstützt. Dies kann Auswirkungen auf steuerliche Vergünstigungen wie das Kindergeld oder den Kinderfreibetrag haben. Es ist wichtig, die genauen steuerlichen Regelungen für Stiefkinder zu kennen, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Was sind nahe Angehörige im Steuerrecht?
Nahe Angehörige im Steuerrecht sind Personen, die in einem engen familiären Verhältnis zum Steuerpflichtigen stehen. Dazu zählen in der Regel Ehepartner, Kinder, Eltern und Geschwister. Auch Lebenspartner können unter bestimmten Voraussetzungen als nahe Angehörige gelten. Die steuerliche Behandlung von nahe Angehörigen kann Auswirkungen auf die Höhe der Steuerlast haben, beispielsweise durch die Möglichkeit der Zusammenveranlagung oder steuerlichen Freibeträgen. Es ist wichtig, die genauen Regelungen im Steuerrecht zu beachten, um von den steuerlichen Vorteilen für nahe Angehörige profitieren zu können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.